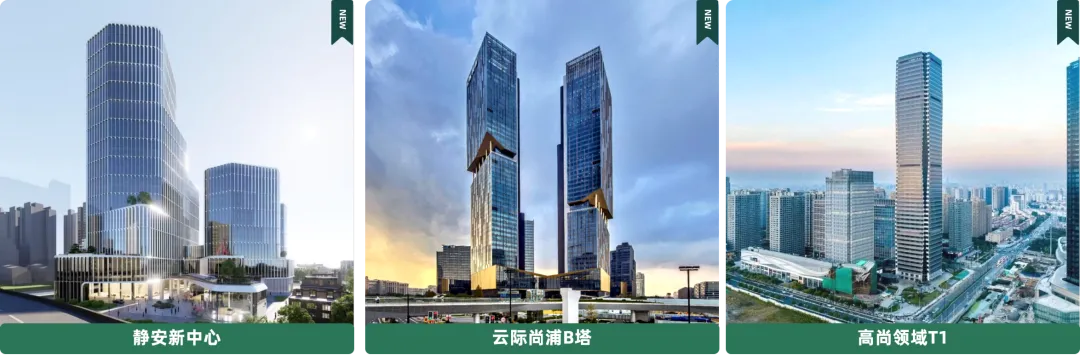
2026年第三季度上海写字楼市场需求端保持活跃,供应量仍保持高位,全市整体写字楼平均成交租金延续下行,全市平均租金为每平方米每月163.08元,环比降低2.45个百分点,其中甲级含顶级写字楼环比下降2.48个百分点,接近每平方米每月175元;本季度共有三个新项目入市,持续丰富市场选择,预计2026年内全市新增供应仍超过100万平方米。全市整体写字楼空置率受大量新增供应影响延续上行,环比上升0.40个百分点。
2026年第三季度,上海写字楼市场共有三个新项目入市;市场成交以TMT、金融、专业服务行业为主。本季度全市整体写字楼空置率持续上行,环比上升0.40个百分点,其中甲级含顶级写字楼空置率环比上升0.64个百分点。全市整体平均租金仍处于下行区间,环比下降2.45个百分点,甲级含顶级写字楼成交租金录得每平方米每月175.99元。
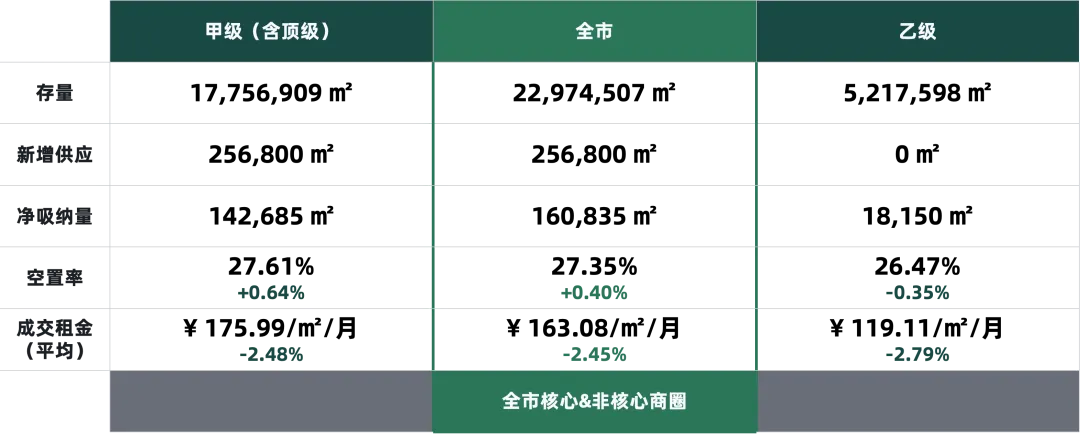
全市整体写字楼净吸纳量仍保持活跃,甲级含顶级写字楼净吸纳量为142,685平方米,环比稍有回落。
本季度核心商圈甲级含顶级写字楼净吸纳量为95,631平方米,空置率环比下降0.06个百分点,录得19.88%;成交租金继续走低,环比下降2.11个百分点,为每月每平方米207.43元。
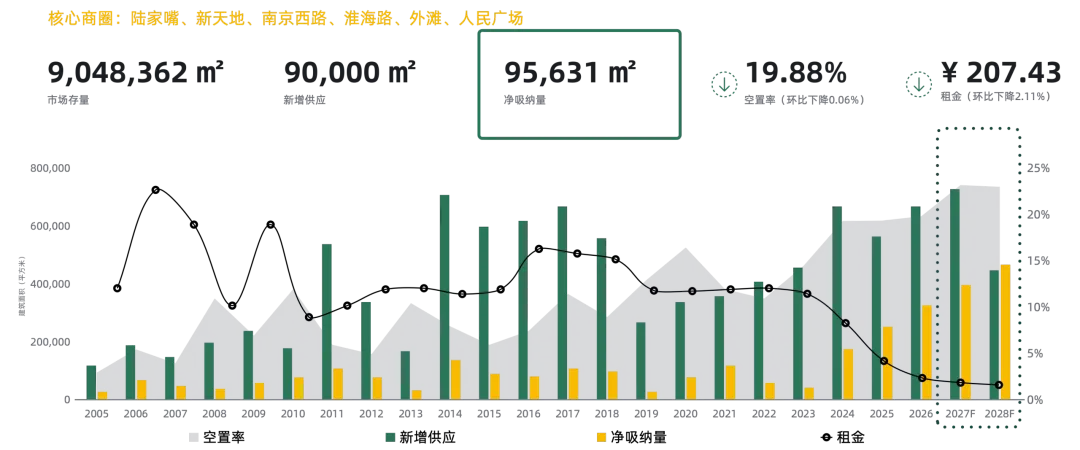
在主要商圈中,徐汇滨江成交租金环比上升1.7%,其余商圈顶甲级写字楼目前尚未止跌,人民广场、外滩、竹园商圈成交租金降幅分别为3.6%、3.1%和2.4%。
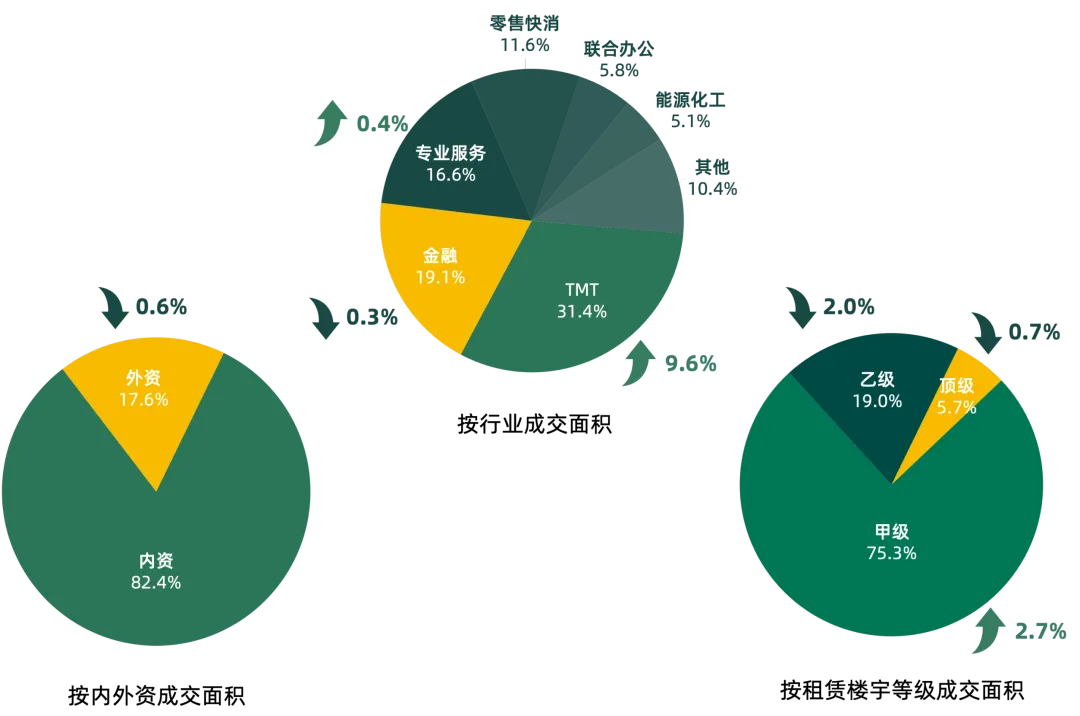
2026年第三季度,全市甲级写字楼成交面积占比环比上升2.7个百分点。外资企业成交面积占比环比下降0.6个百分点,成交数量占比环比下降0.7个百分点,内资企业仍然是市场成交的主导力量。TMT、金融、专业服务和零售快消行业成交面积占比约为全市的八成。
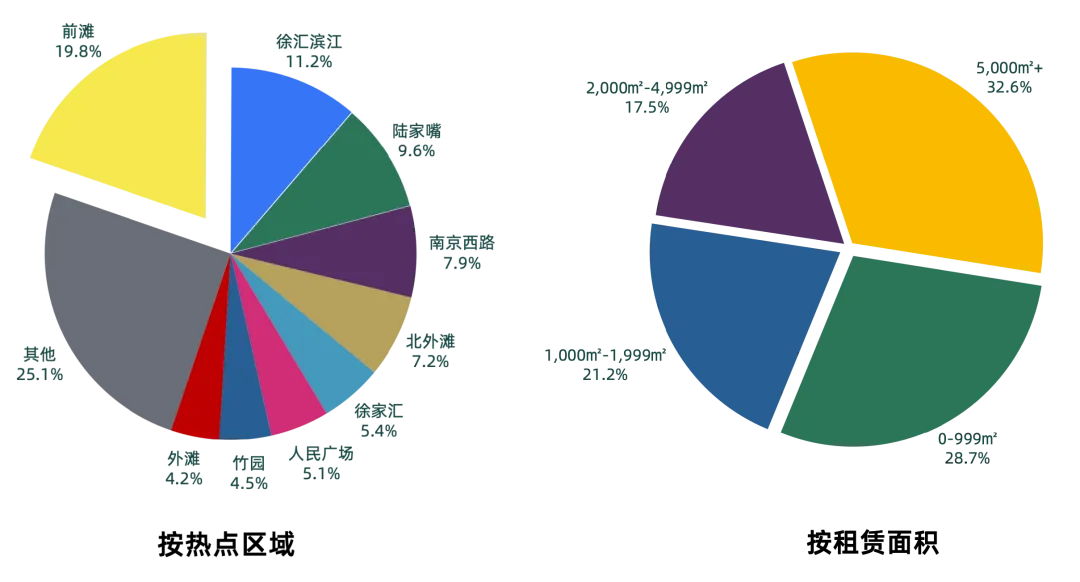
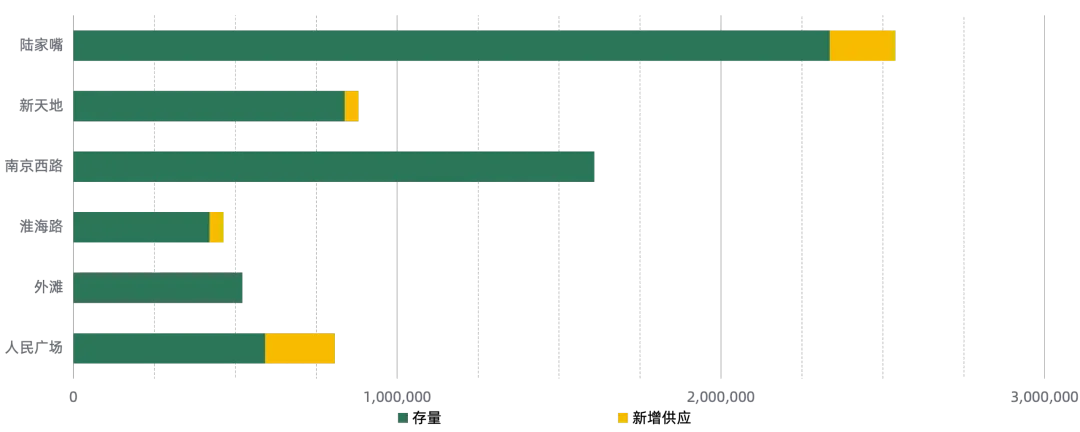
2026年第三季度上海写字楼市场整体将延续新增供应放量、租金持续下行的格局,年内超百万方新增供应将推高全市空置率,但市场净吸纳量维持活跃,部分商圈成交租金止跌转升,呈现显著结构性分化。陆家嘴、北外滩等核心商圈甲级物业具备较强韧性,空置率小幅改善,而人民广场、外滩、竹园等商圈租金仍未见止跌信号;内资企业仍是租赁主力,TMT、金融、专业服务为需求基本盘,本季度大面积及中小面积企业为主要成交客群,租金下行阶段为企业办公选址降本创造机会。中长期来看,优质核心楼宇依托产业集聚优势持续吸引企业入驻,楼宇品质与商圈能级将拉开物业价值差距,非核心区域老旧存量楼宇仍将持续面临客户流失与租金承压的挑战。