2026年北京第三季度市场报告
2026-10-16 09:39:35
总览
2026年第三季度,北京写字楼市场成交租金仍在下行区间,全市写字楼平均成交租金由173.19元/㎡/月回落至169.22元/㎡/月,不过环比与同比的下跌幅度持续收窄。空置率方面,全市大盘维持相对稳定,净吸纳量表现亮眼。
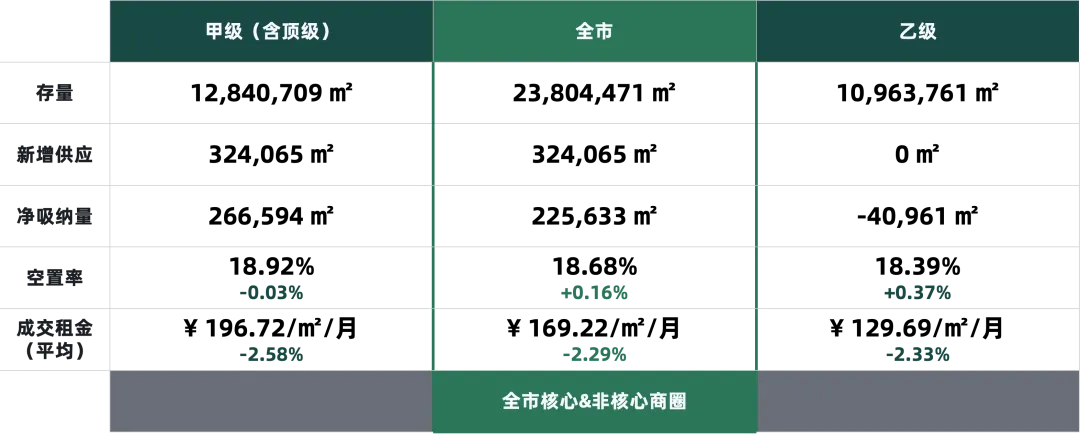
在市场供需再平衡与存量楼宇价格调整的共同作用下,整体成交租金延续下行态势。甲级(含顶级)写字楼成交租金环比下降2.58个百分点,为每月每平方米196.72元;乙级写字楼成交租金环比下降2.33个百分点,录得每月每平方米129.69元。
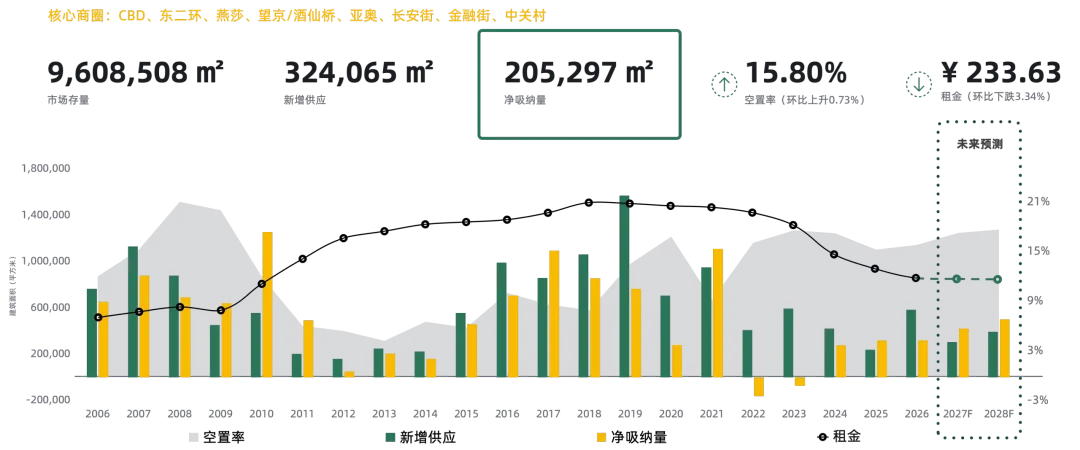
本季度核心商圈甲级(含顶级)写字楼净吸纳量为205,297平方米,空置率环比上升0.73个百分点,录得15.80%;成交租金继续走低,环比下跌3.34个百分点,为每月每平方米233.63元。
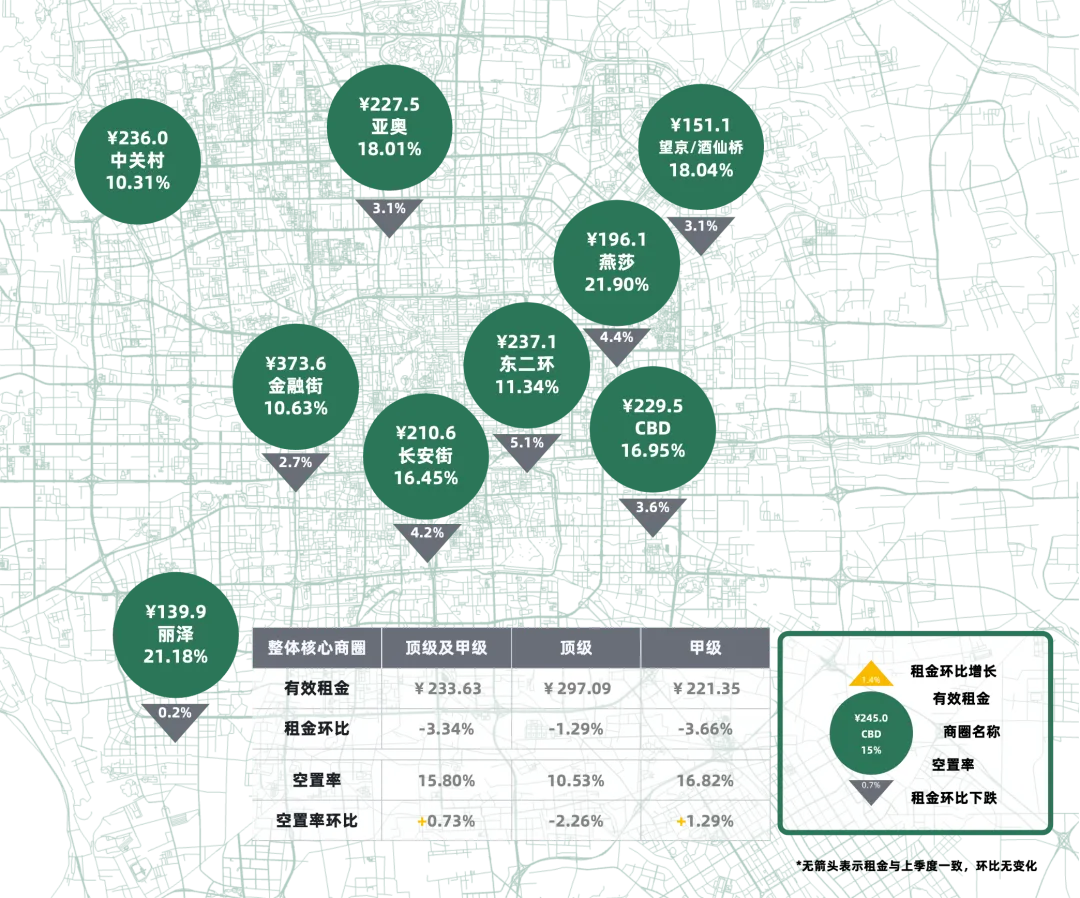
核心商圈甲级(含顶级)写字楼租金整体仍处下行区间,其中东二环、燕莎、长安街商圈成交租金分别回落5.1%、4.4%和4.2%;仅中关村商圈的成交租金保持稳定。
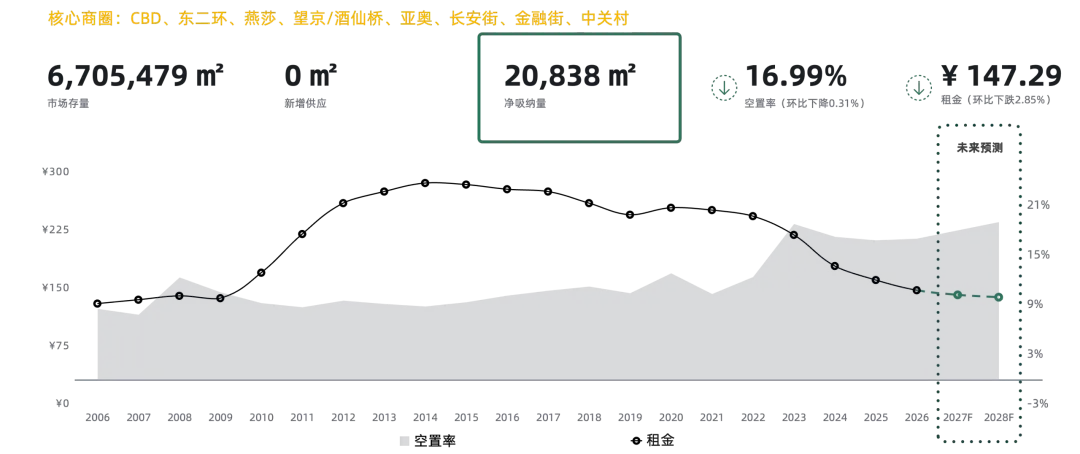
本季度核心商圈乙级写字楼净吸纳量为20,838平方米。空置率环比下降0.31个百分点,录得16.99%;成交租金环比下跌2.85个百分点至每月每平方米147.29元。其中亚奥和望京/酒仙桥商圈的成交租金变化较大,环比降幅均在4个百分点以上。
按行业成交面积(-/+)环比变化
从行业成交面积来看,TMT、教育培训、房产建筑、专业服务、零售快消和生物医药行业成交面积环比均有增长,TMT行业成交面积涨幅显著,环比上升超过6万平方米。金融和能源化工行业成交面积环比均有回落。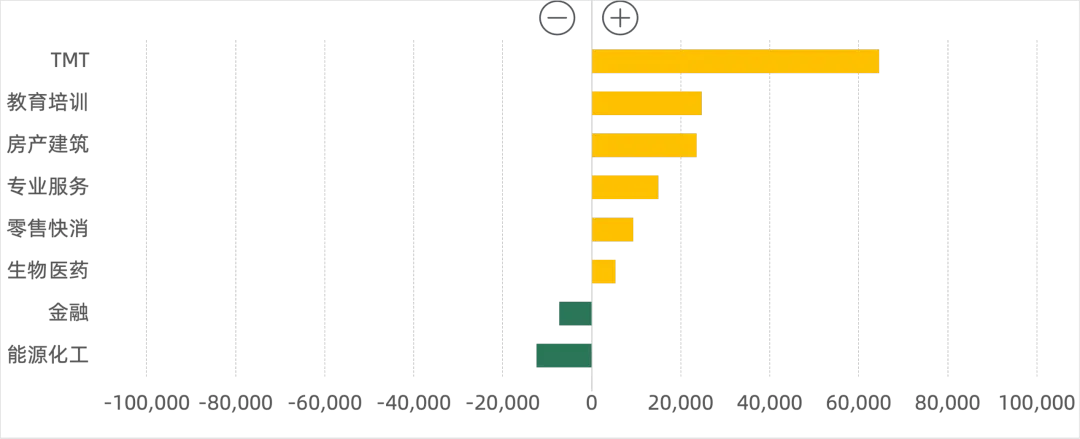
按楼宇等级成交面积(-/+)环比变化
从楼宇等级成交面积来看,甲级和乙级写字楼成交面积环比均有增长,乙级写字楼成交面积涨幅超过8万平方米,顶级写字楼成交面积有所减少。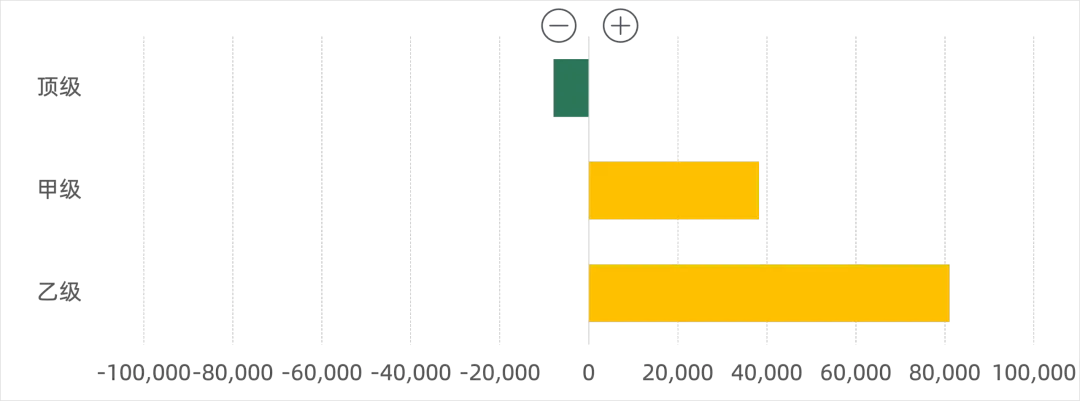
按商圈成交面积(-/+)环比变化
从各商圈成交面积来看,主要商圈中,除CBD和丽泽商圈成交面积环比下降外,其余商圈成交面积均有上升,中关村、望京/酒仙桥和金融街商圈成交面积涨幅均超过2万平方米。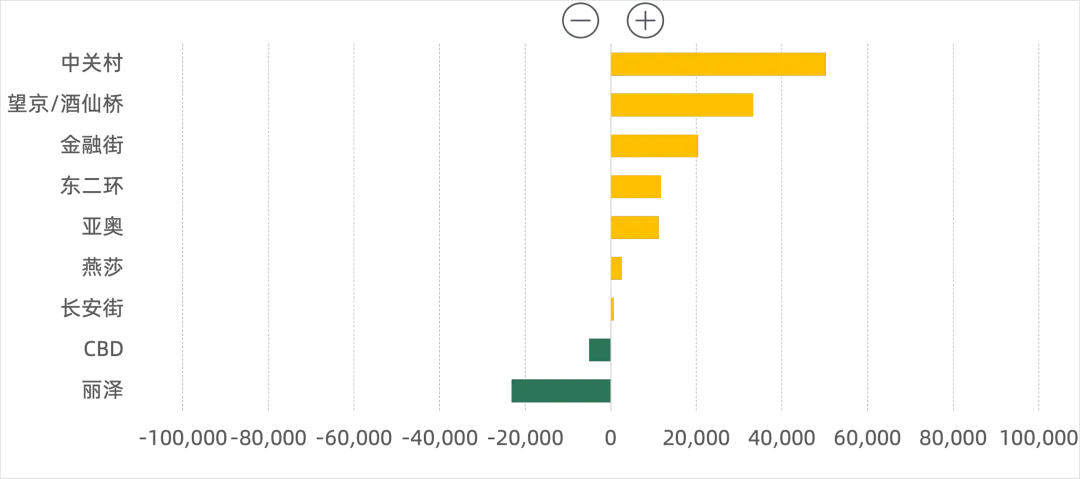
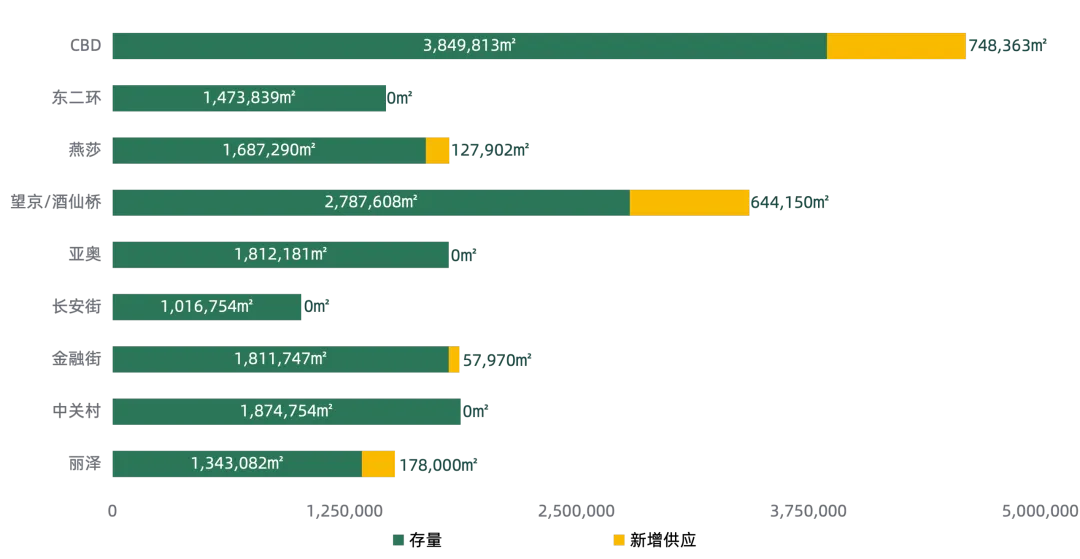
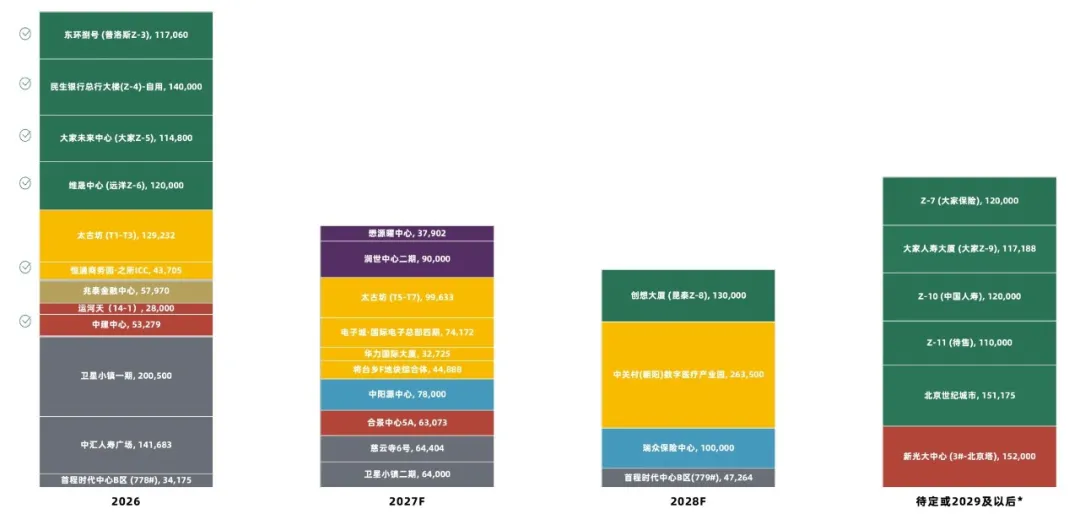

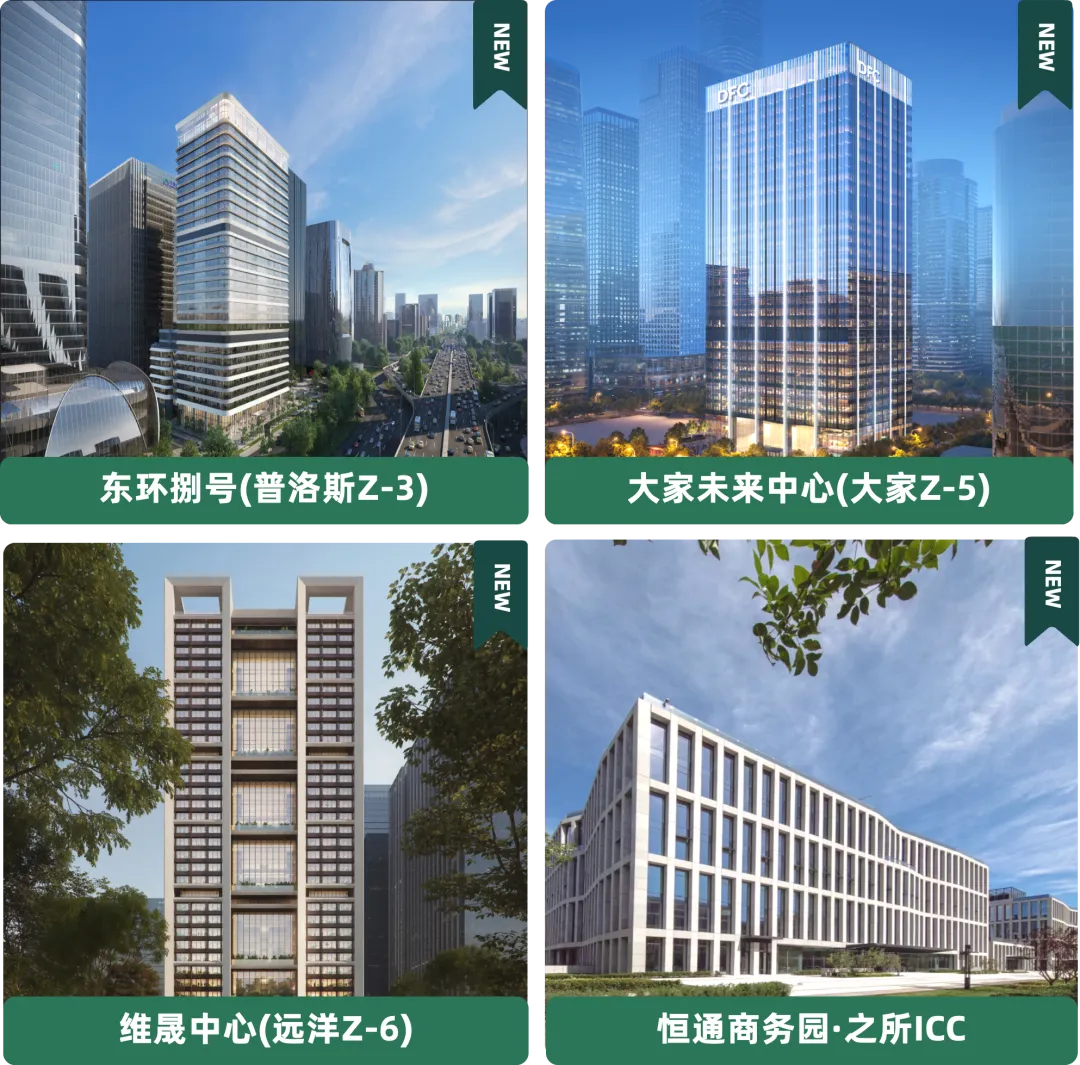
2026年将迎来短期供应高峰,市场空置率有望进一步拉升至20%以上,持续拓宽企业选址空间。2027至2029年,新增供应将集中落地于CBD、望京/酒仙桥商圈;中长期维度,燕莎、丽泽商圈也将有写字楼新项目陆续入市。