ESG,到底会在哪些环节,影响企业上市进程?
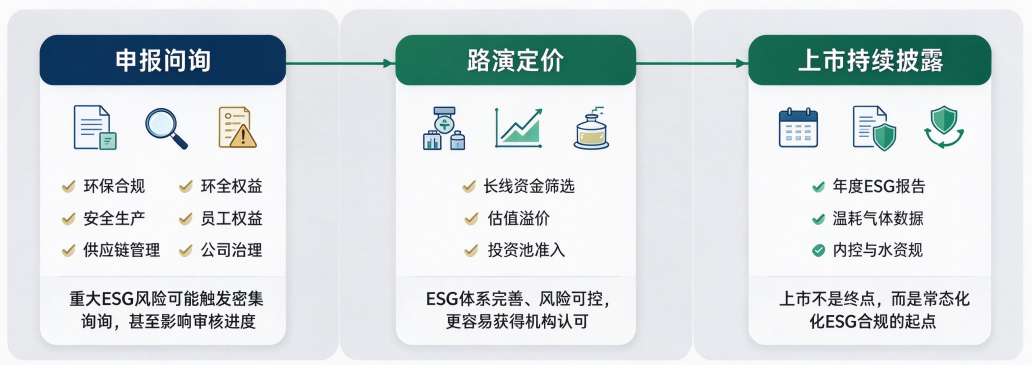
很多企业误以为ESG只是一份对外发布的报告,事实上,ESG风险和管理能力已深度嵌入IPO全流程,主要体现在三大环节:
第一,IPO审核问询环节:重大ESG风险可能构成实质性障碍
交易所审核时,会重点核查环境行政处罚、排污合规、安全生产事故、员工社保、供应链管理、关联交易、独立董事履职、内控缺陷等。重大ESG负面事件,不仅会收到密集问询,严重时会成为上市实质性障碍,拉长申报周期甚至终止审核。
第二,估值与定价环节:影响机构资金的选择
当下国内越来越多公募、保险、外资长线资金,把ESG表现作为投资筛选门槛。ESG体系完善、风险可控的企业,更容易获得机构认可,有望收获估值溢价、降低融资成本;负面风险突出的标的,会直接被ESG投资池排除。
第三,上市之后:长期持续合规义务
上市不是终点,而是ESG常态化披露的起点。上市公司需根据所属市场及自身是否属于强制披露范围,履行相应的定期披露义务,并持续管控各类可持续发展风险负面风险突出的标的,则可能被部分ESG投资策略或投资池排除。
对拟上市的企业而言,读懂不同上市地的ESG规则,提前搭建ESG管理体系,不再是锦上添花,而是降低上市问询风险、对接长线资本的必修课。上市地不同,规则差异巨大,企业该如何提前布局?
A股,从鼓励披露走向强制,统一ESG披露时代正式到来
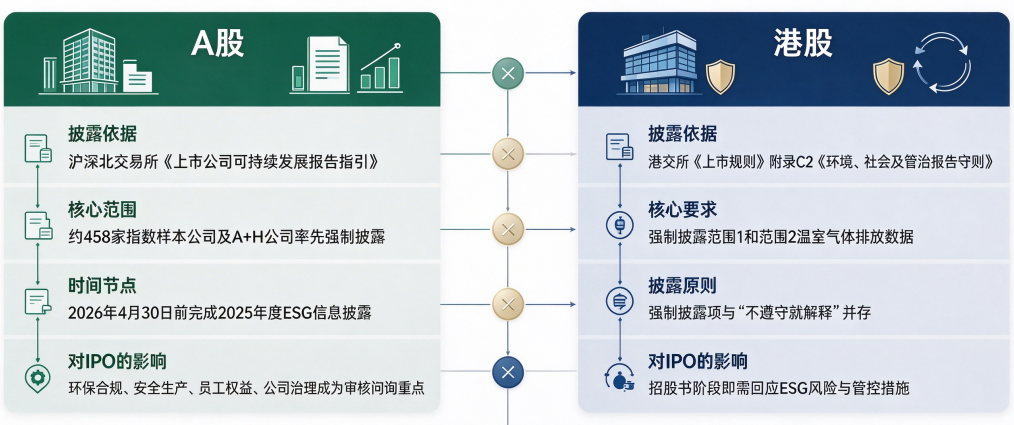
A股的ESG规则,正在经历从自愿披露为主走向强制与自愿并行,统一披露框架基本形成。沪深北三大交易所同步发布《上市公司可持续发展报告指引》,搭建起A股第一套统一的ESG披露标准,覆盖环境、社会、治理三大维度,合计21个核心议题。
强制披露主体为报告期内持续被纳入上证180、科创50、深证100、创业板指数样本的公司,以及境内外同时上市的公司。规则发布初期覆盖约457家公司,具体范围随指数样本及公司上市情况动态调整。其余上市公司:现阶段以自愿披露为主,但鼓励主动开展可持续信息披露。
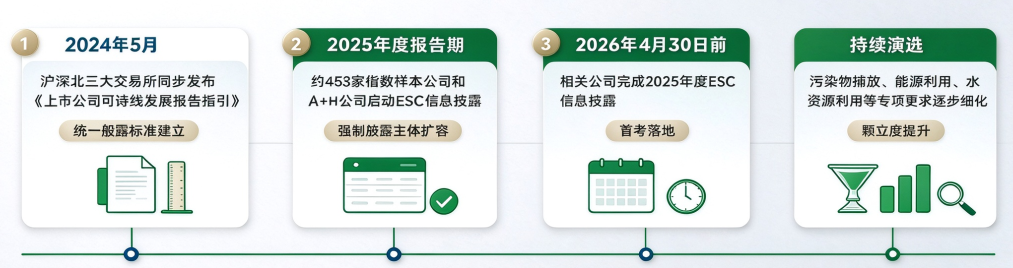
时间节点同样需要重点关注:
2025年度报告对应的ESG披露,是这批企业的“首考”,要求在2026年4月30日前完成披露。后续交易所还持续更新编制指南,新增污染物排放、能源利用、水资源利用专项要求,披露颗粒度持续细化。
这个信号,对拟IPO企业尤为重要。即便申报当下不属于强制披露名单,审核问询里,环保合规、安全生产、员工权益、关联交易、内控治理等ESG相关问题,已经高频出现。监管的大方向非常清晰:强制披露范围,未来会逐步向全市场延伸。
ESG管理,不能等到上市之后再补功课。
港股,成熟的ESG监管体系,“不遵守就解释” 是核心原则
港股是国内ESG监管起步更早、体系更成熟的市场,规则依据港交所《上市规则》附录C2《环境、社会及管治报告守则》执行。
港股ESG规则有两个鲜明特点:
对于“不遵守就解释”条款,发行人如未披露相关规定要求的信息,应提供经过审慎考虑的理由;涉及新气候规定时,还需按适用要求说明相关工作计划、进度及时间表。温室气体排放硬性要求:自2025年1月1日起的财年,所有港股主板、GEM上市企业,强制披露范围1、范围2温室气体排放数据。
也有人认为:ESG只是上市之后每年提交一份报告?事实并非如此。
对于拟赴港IPO的企业,招股书阶段就需要充分披露ESG相关风险与管控措施。环保处罚、供应链劳工问题、董事会治理缺陷、碳排放压力,都有可能成为聆讯阶段的重点问询。
港股ESG,不是一次性通关材料,而是伴随企业整个上市周期的持续性合规责任。
北交所,聚焦创新型中小企业群体
北交所市场主体多处于成长阶段,资源条件与成熟企业存在差异,倡导企业结合自身能力,逐步落地可持续治理与信息披露工作。
自愿披露同样需要遵循统一指引,守住信息真实、口径可比的规范底线。规则充分兼顾中小企业现实承载力,也传递出可持续发展的长期导向。
这一制度思路,兼顾当下经营现实与长期发展方向。对于拟申报北交所的企业而言,可持续相关议题的前置梳理、风险排查,也将成为上市筹备过程中值得重视的一环。
国际标准,出海企业需要面对的多重ESG框架
如果企业有A+H布局,或海外业务占比较高,还要面对国际可持续规则的约束。
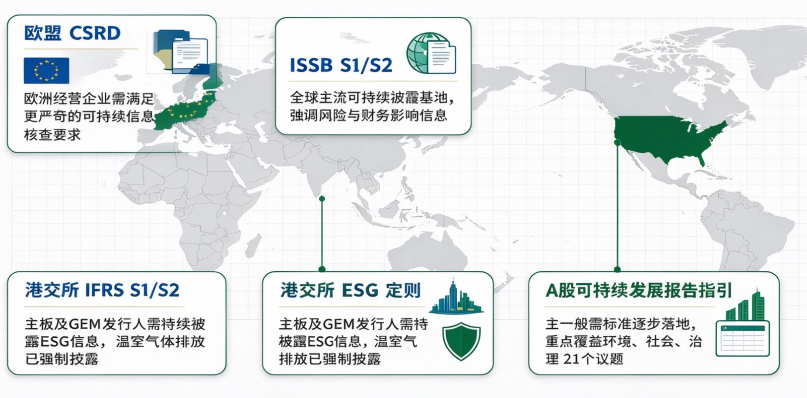
国际可持续准则理事会ISSB发布的IFRS S1、IFRS S2,正在成为全球主流的可持续披露基准;欧盟CSRD对符合适用条件的欧盟企业,以及部分在欧盟经营并达到规定条件的非欧盟企业,提出了可持续信息披露与鉴证要求。不同标准的侧重点、统计口径各不相同。
不少跨国企业,需要同时适配国内交易所、港交所、ISSB、CSRD多套体系。多重合规成本上升,但与此同时,完善的ESG信息,也是对接海外主权基金、长线机构资金的重要通行证。